「道途漫談」專欄:降息將至,膠著將破——宏觀與產業的共振時刻

中國經濟運行延續了「總量放緩、結構優化、向新求優」的K型分化特徵。傳統工業受內需拖累,但高技術製造業表現亮眼。7月份規模以上高技術製造業增加值同比大增16.9%,3D打印設備(+65.7%)、工業機器人(+30.2%)等智能產品產量爆發式增長。這些數據背後反映出第四次工業革命帶來的AI需求爆發,與我們密切關注的相關上市公司業績爆發相互印證。而7月份新增人民幣貸款轉負,減少3,400億元,反映整體經濟仍處於下行週期之中。從傳統行業週期來看,中國貨幣政策的降息降準時間應該不遠了。
美國方面,科技企業經歷7月份的大幅回調後,處於膠着狀態。根據我們的觀察,長線核心資金仍對科技企業維持較重倉位,而短期遊資則繼續博弈,追漲殺跌,因此這段時間我們會看到股價的大漲大跌。股價一漲,各種解讀基本面利好;股價一跌,市場便出現各種風險提示。但企業基本面真的變了嗎?我們相信,隨着這些企業業績的公佈,最終大家心中會有確定性的答案。所以在與投資人交流時,我始終認為7月底和8月底會是基金較好的加倉時點。

圖片來源:Magnific
9月以來,我們可以大膽地做個推斷:當前國債長端利率本就偏高,再加息會嚴重損害美國經濟,就業率亦低迷,通脹更多來自輸入性油價這一因素,其影響有望消退。市場正在憑藉情緒錯誤定價,buy the dip 是最佳操作模式。我們認為無論9月加息與否,市場都會比較正面,因為利率包含兩部分:短期政策利率與長期風險溢價。如果 Fed 軟弱(鴿派但不可信),則短端利率下降,但長端利率可能反而上升(市場懷疑 Fed失去控制通脹的能力);如果 Fed 可信地採取鷹派立場,則短端利率上升,但長端利率可能平穩甚至下跌(市場相信「今天加25bp是為了避免未來加200bp,且會有一系列配套政策」)。請珍惜當下便宜的時光,這個時間不會太長了。
8月初我到韓國首爾拜訪養老基金會的合作夥伴,探討了新的合作架構。韓國養老基金高度發達,各類全球知名基金均是其投資對象,因此對合作夥伴的篩選極為嚴格。大道資本(香港)成立接近四年,雖然目前管理規模已大幅增加,但相較於國際知名機構仍有較大差距。我們的優勢在於成熟穩定的團隊、優秀的基金業績以及對資本市場的深入理解。我們相信,經過2年多持續的跟進與了解,雙方一定能有更多合作機會。
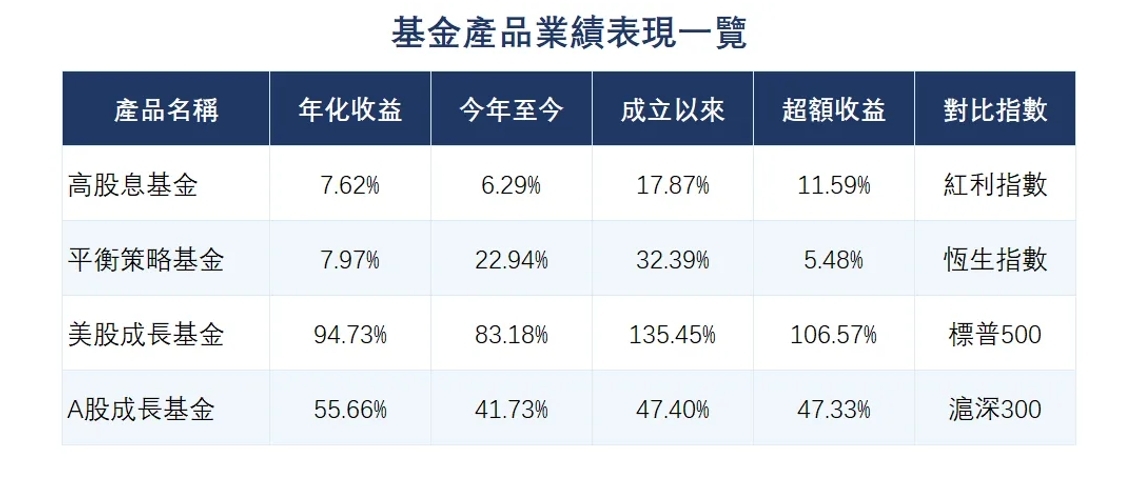
大道資本(香港)旗下部分基金表現匯總(2026/08/31)
圖片來源:大道資本(香港)
